Compra escalonada de dólar ou euro: como montar um plano
Comprar a moeda em parcelas reduz o risco de pagar tudo no dia mais caro. Veja um plano de 12 meses, com números.
Quem precisa de uma quantia em dólar ou euro no futuro, seja para estudar fora, pagar uma viagem ou formar uma reserva, enfrenta uma dúvida: comprar tudo agora ou esperar um dólar mais baixo? Como ninguém acerta a cotação de forma consistente, uma alternativa é dividir a compra no tempo.
A resposta direta é: a compra escalonada consiste em comprar a moeda em parcelas regulares, de valor fixo, até atingir a meta. Ela não garante o menor preço, mas reduz o risco de comprar tudo no pior momento e transforma a decisão em rotina. O cuidado principal é com os custos de cada operação, que podem pesar em parcelas pequenas.
Como funciona a compra escalonada
Em vez de comprar tudo de uma vez, você escolhe uma meta (por exemplo, US$ 6.000), um prazo (12 meses) e divide em compras iguais (US$ 500 por mês). Cada compra ocorre em data fixa, independentemente de a cotação estar alta ou baixa.
Há duas formas de definir a parcela. Se você fixa a quantia em moeda estrangeira, paga menos reais quando o dólar está baixo e mais quando está alto, e seu custo médio é a média das cotações do período. Se fixa a quantia em reais, compra mais dólares quando ele está barato e menos quando está caro.
A estratégia vale para quem tem meta e prazo definidos e prefere previsibilidade a tentar adivinhar a cotação. Para quem precisa do dinheiro em uma data curta e fixa, a flexibilidade é menor.
Simulação de 12 meses com cotações hipotéticas
Imagine uma meta de US$ 6.000 em 12 compras de US$ 500, com as cotações mensais hipotéticas de 5,20; 5,45; 5,10; 5,60; 5,35; 5,70; 5,25; 5,50; 5,40; 5,15; 5,55 e 5,30. O custo total seria de R$ 32.275,00, e o preço médio, de R$ 5,38 por dólar.
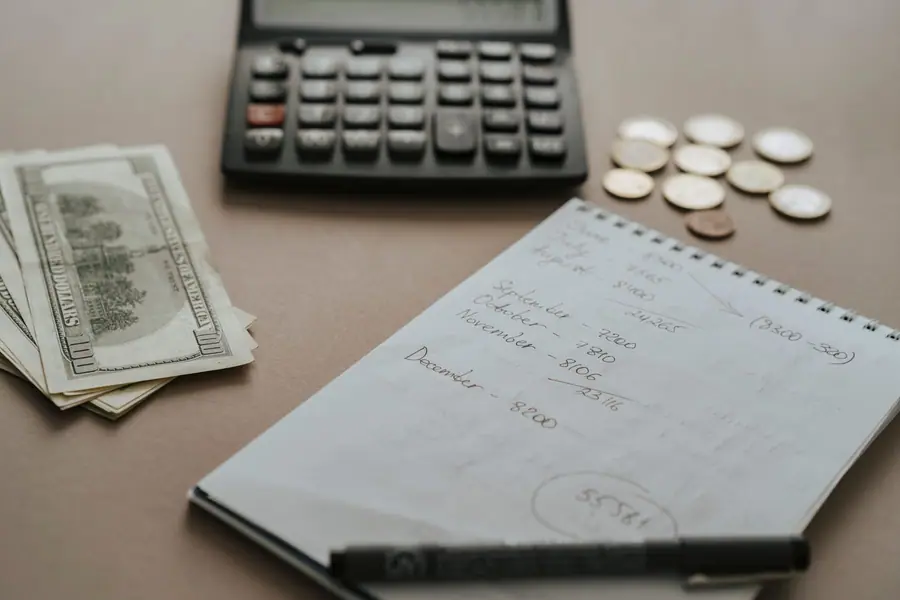
Para comparar: comprar tudo no mês mais caro da série (R$ 5,70) custaria R$ 34.200, e no mais barato (R$ 5,10), R$ 30.600. O plano escalonado ficou no meio, longe do pior cenário, mas também longe do melhor.
Isso resume a proposta: o escalonamento troca a chance de acertar o menor preço pela proteção contra o maior. Os números são ilustrativos e não representam cotações reais nem projeções.
Quanto custa cada compra: IOF, spread e tarifas
Cada compra de moeda tem custos: o spread (diferença entre a cotação de referência e a que o banco ou a corretora aplica), o IOF cobrado em operações de câmbio e eventuais tarifas fixas. Esses valores variam conforme a instituição, o produto e a legislação vigente.
Se houver tarifa fixa por operação, dividir a compra em muitas parcelas pequenas pode tornar o custo percentual alto. Compare o custo total por compra com o valor da parcela, e prefira instituições sem tarifa fixa ou com parcelas maiores e menos frequentes.
Compare o preço final efetivo, e não só a cotação anunciada: simule uma mesma compra em duas ou três instituições antes de decidir.
Regras práticas para manter o plano
Defina a meta, o prazo e a data de cada compra por escrito, e automatize quando possível, com lembretes ou agendamentos. O plano funciona pela disciplina, e a tentação de adiar na expectativa de uma queda costuma anular a vantagem.
Algumas pessoas adotam uma regra de exceção, como comprar uma parcela extra se o dólar cair mais de determinado percentual em relação à média recente. Se fizer isso, escreva a regra antes de começar, para não decidir no calor do momento.
Reavalie o plano se a meta mudar. Se o prazo encurtar, aumente as parcelas; se a necessidade aumentar, revise o valor total. O plano é um meio, não um fim.
O que o plano não resolve e cuidados com a declaração
A compra escalonada não elimina o risco cambial: se o dólar subir de forma consistente durante o período, o custo médio será mais alto do que o de uma compra feita no início. Também não rende juros: enquanto a moeda não é usada, ela precisa estar guardada de forma segura, e o local escolhido tem custos e riscos próprios.
Guarde os comprovantes de todas as compras: eles servem para calcular o custo de aquisição e para a declaração de imposto de renda, já que a Receita Federal tem regras para informar moeda estrangeira e bens no exterior. Confira as regras vigentes ou consulte um contador.
Este conteúdo é informativo e não constitui recomendação de investimento.