Conta global em dólar e euro: como comparar fintechs
Contas globais facilitam receber e pagar em moeda forte, mas as condições variam. Veja uma lista do que comparar antes de abrir.
Contas globais em dólar, euro e outras moedas ficaram populares entre freelancers, viajantes e investidores. Elas permitem receber, guardar e gastar em moeda estrangeira, mas cada fintech tem regras e custos diferentes.
A resposta direta é: para escolher uma conta global, compare o custo total da conversão, que inclui spread e tarifas, os limites de saldo e de transferência, as formas de entrada e saída do dinheiro, a segurança e a regulamentação da instituição, além das obrigações de declaração no Imposto de Renda. Evite decidir apenas pelo discurso de taxa zero.
Custo total: spread, tarifas e IOF
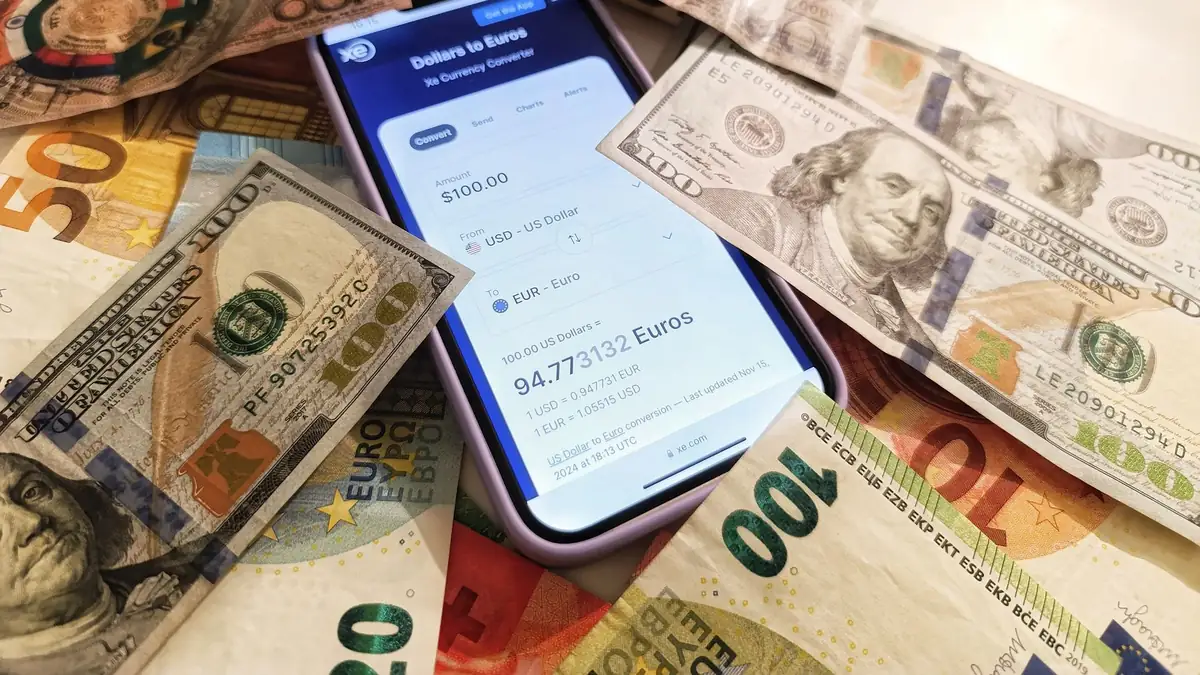
O maior custo costuma estar no câmbio. A instituição converte reais para dólar ou euro com um spread sobre a cotação de mercado, que nem sempre aparece de forma clara. Compare a cotação oferecida com a de referência no mesmo momento.
Some tarifas de manutenção, de transferência, de saque e de cartão. Verifique também a incidência de IOF nas operações, que depende do tipo de transação e das regras vigentes.
Faça uma simulação com o valor que pretende converter, em vez de comparar apenas porcentagens em abstrato. Em valores maiores, diferenças pequenas de spread viram quantias relevantes.
Limites, entrada e saída de dinheiro
Confira os limites de saldo, de depósito e de transferência. Algumas contas limitam valores mensais ou exigem documentos adicionais acima de certos valores.
Veja como o dinheiro entra, por Pix, TED ou transferência internacional, e como sai: transferência para outra conta no exterior, saque em caixa ou conversão de volta para reais. Algumas instituições demoram dias para liberar a saída.
Entender o caminho de volta é tão importante quanto o de ida, principalmente se você pretende usar a conta como reserva.
Segurança e regulamentação
Verifique se a instituição é autorizada pelos órgãos competentes e onde o dinheiro fica custodiado. Contas no exterior não têm, em geral, a mesma proteção do Fundo Garantidor de Créditos brasileiro, então vale entender as garantias oferecidas.
Pesquise a reputação da empresa, o atendimento ao cliente e a rapidez na resolução de problemas. Conte com a verificação em duas etapas e outros controles de acesso.
Desconfie de promessas de rendimento muito acima do mercado e de empresas sem informações claras sobre quem as opera.
Cartão, saque e uso no dia a dia
Muitas contas oferecem cartão para gastar em moeda estrangeira. Veja se há tarifa de emissão, taxas de uso, limite de saque e se a conversão ocorre automaticamente quando falta saldo na moeda.
Se você é freelancer, cheque como receber de clientes: dados bancários locais em dólar ou euro, links de pagamento e integração com plataformas de trabalho. Verifique também as tarifas de recebimento.
Teste com um valor pequeno antes de mover quantias grandes. Isso mostra, na prática, prazos, tarifas e a experiência do aplicativo.
Imposto de Renda e controle
Saldos em moeda estrangeira em conta, inclusive em contas globais de fintechs, devem ser declarados no Imposto de Renda, conforme as regras da declaração, e rendimentos podem ser tributados. Se o valor no exterior for relevante, há também a declaração ao Banco Central.
Guarde extratos, comprovantes de câmbio e informes de rendimento. Registre o saldo em 31 de dezembro de cada ano, em moeda original e em reais.
As regras mudam, então consulte um contador, principalmente se tiver renda recorrente no exterior ou valores altos.