Custo para entrar e sair de uma posição em euro
Comprar euro e reconverter para reais envolve tributos e tarifas nas duas pontas. Saiba como funcionam o spread, o IOF e o ganho de capital na operação.
Quem decide montar uma reserva em moeda estrangeira ou adquirir euros para um objetivo futuro precisa calcular com precisão o custo financeiro total da operação de ida e volta. Muitas vezes, a atenção fica voltada apenas para a cotação do momento da compra, ignorando que o eventual desfazimento da posição em moeda nacional também gera tarifas, tributação e fricção cambial.
O custo total para entrar e sair de uma posição em euro é composto pela margem de spread da instituição na compra, pela incidência do Imposto sobre Operações Financeiras (IOF) no envio, pelo spread na venda de retorno ao Brasil, pelo IOF incidente na repatriação e pela eventual tributação sobre o ganho de capital caso haja variação cambial positiva em reais.
A etapa de entrada ocorre quando você converte reais em euros em um banco ou corretora autorizada. A taxa efetiva aplicada pela instituição financeira não corresponde à cotação PTAX de referência divulgada pelo Banco Central, mas à taxa comercial acrescida da margem de lucro da empresa intermediadora, conhecida como spread cambial. Além dessa diferença de preço, incide o tributo federal sobre a operação de remessa para o exterior ou para a conta internacional. O histórico detalhado dessas transações fica gravado no relatório do sistema Registrato, do Banco Central.
Durante o período em que os recursos permanecem guardados, a custódia em bancos europeus ou plataformas digitais com registro IBAN protege o capital contra a inflação local, mas mantém o valor exposto às oscilações diárias do câmbio frente ao real. Se o intuito for o desfazimento da posição, a operação de saída fará o caminho inverso. O intermediador financeiro aplicará novamente um spread cambial sobre a cotação de compra e recolherá o tributo sobre o ingresso de recursos no Brasil.
Para quem envia recursos com a finalidade de bancar despesas diretas no exterior, como ocorre na organização do euro na carteira para custear estudos de filhos na Europa, essa fricção de retorno costuma ser evitada, pois os euros são gastos diretamente na zona do euro. Por outro lado, quem adquire a moeda por motivo especulativo ou reserva temporária pode ver boa parte da rentabilidade consumida pelas taxas operacionais de ida e volta.
Antes de iniciar uma estratégia de proteção ou alocação internacional, vale comparar o atrito cambial direto com outras modalidades de exposição, analisando a relação entre o euro guardado x título indexado ao euro: o que muda. O impacto combinado do spread e do IOF em ambas as pontas exige um planejamento claro sobre o tempo de permanência na posição e o objetivo final da repatriação.
O impacto do spread cambial na compra e na venda da moeda
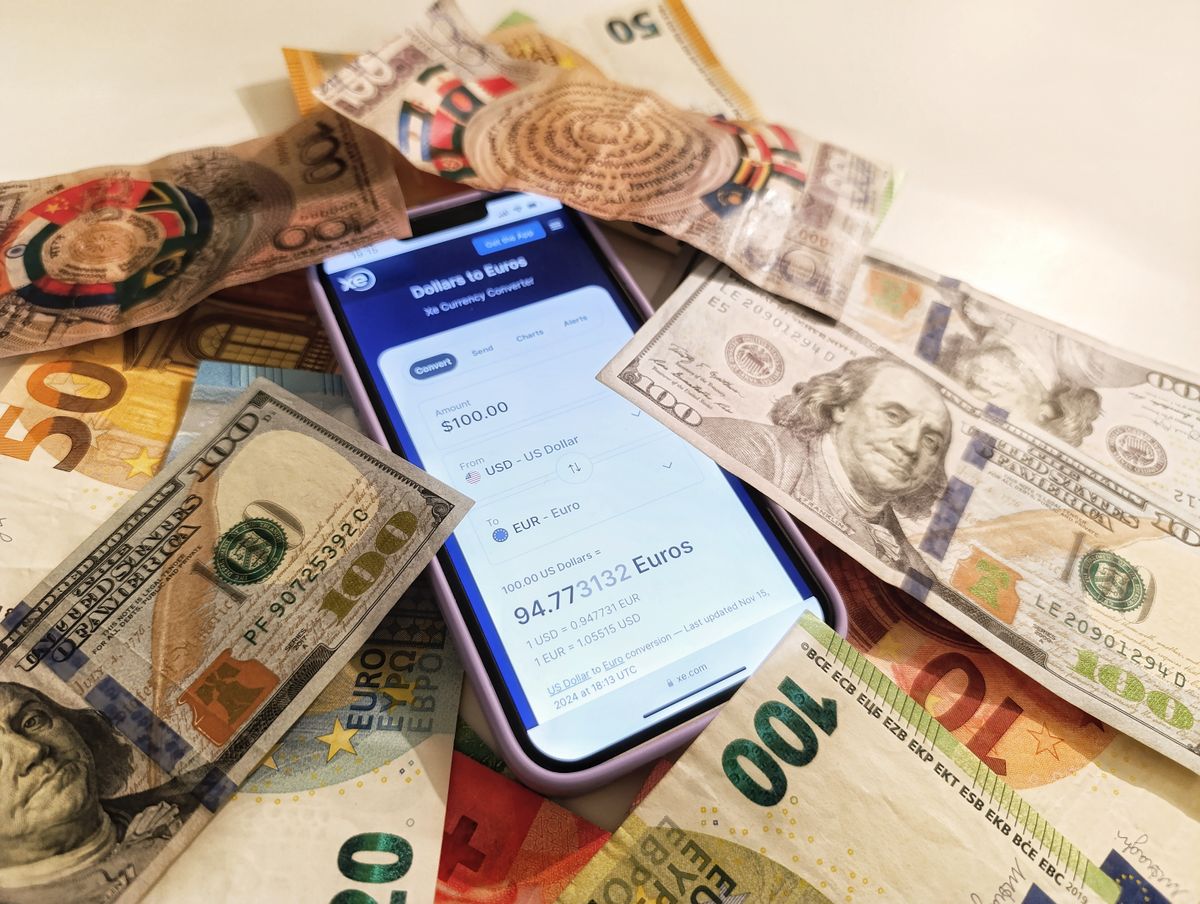
O spread cambial é a diferença entre o custo de captação da moeda no mercado interbancário e o valor efetivamente cobrado do cliente final. Na operação de entrada, ao comprar euros, a instituição aplica uma margem sobre a cotação comercial. Na operação de saída, ao vender os euros para retornar ao real, o banco compra a moeda por uma cotação inferior à praticada no mercado, aplicando novamente uma margem a favor da instituição.
Essa diferença dupla de preço reduz o montante final obtido no resgate. Instituições financeiras, fintechs e corretoras possuem liberdade para definir suas próprias margens de lucro. Por isso, a cotação praticada varia entre os canais de atendimento, cartões e contas internacionais. Para acompanhar a cotação média de mercado usada como referência pelas autoridades, o investidor deve consultar a PTAX no site do Banco Central. Comparar a PTAX com a taxa efetiva total informada pelo intermediador permite visualizar o tamanho exato do spread cobrado na ida e na volta.
Incidência de IOF nas operações de remessa e de repatriação
O Imposto sobre Operações Financeiras (IOF) incide obrigatoriamente sobre as transações de câmbio, agindo como um tributo federal regulatório. Na fase de entrada, quando o residente no Brasil transfere reais para uma conta de mesma titularidade ou de terceiros no exterior, o IOF é retido automaticamente pela instituição responsável pela liquidação do contrato de câmbio.
Na fase de saída, quando o dinheiro mantido em euro é reconvertido em reais e retorna para uma conta bancária no Brasil, ocorre um novo evento gerador de IOF. A alíquota e o enquadramento tributário da repatriação dependem da natureza da transação de retorno, como disponibilidade própria ou liquidação de investimentos. As alíquotas vigentes do IOF podem ser consultadas nos canais oficiais da Receita Federal. O acúmulo desse imposto nas duas pontas representa um custo fixo irrecuperável que deve ser considerado antes de decidir movimentar o capital por períodos curtos.
Ganho de capital e regras tributárias no retorno do dinheiro
Além dos custos operacionais de câmbio e do tributo de remessa, o retorno de uma posição em euro pode gerar obrigações fiscais no Brasil. Se o valor em reais obtido na conversão de saída for superior ao valor em reais utilizado no momento da compra de entrada, essa diferença positiva pode ser caracterizada como ganho de capital decorrente da variação cambial.
A apuração do ganho de capital de pessoas físicas deve ser realizada por meio do sistema Carnê-Leão, disponível no e-CAC da Receita Federal. Os conceitos de tributação sobre a repatriação seguem lógicas similares às de outras moedas fortes, como detalhado na análise sobre o imposto ao converter dólar de volta para real depois de anos. O contribuinte deve consolidar os dados das operações no programa do Imposto de Renda ou no sistema Meu Imposto de Renda no momento da declaração anual. Em casos de posições complexas ou valores expressivos, recomenda-se a orientação de um contador tributarista para garantir a correta apuração dos custos de aquisição e o cumprimento das normas fiscais.
Custos operacionais na Europa e conversão em países fora da zona do euro
A gestão de uma posição em euro envolve também os custos de movimentação no sistema financeiro europeu. Transferências entre contas situadas na zona do euro utilizam a rede SEPA (Single Euro Payments Area), identificadas pelo código IBAN. Embora as transferências SEPA padrão costumem ter custo reduzido ou nulo entre bancos europeus, transferências internacionais ou envio de recursos para instituições fora do bloco comunitário podem gerar tarifas de liquidação bancária.
Outro ponto crítico ocorre quando o detentor da posição em euro viaja ou realiza pagamentos em países europeus que não adotam o euro como moeda oficial, como Suíça, Polônia, República Checa ou Hungria. Nesses locais, o uso do euro implica uma conversão adicional para a moeda local no momento do pagamento ou saque. Deve-se tomar cuidado com a chamada conversão dinâmica de moeda (DCC), oferecida por maquininhas de cartão e caixas eletrônicos, que aplica taxas de câmbio desfavoráveis e aumenta o custo final da transação.
Imagens