Contratos em dólar ou euro: como funciona o reajuste
Atrelar um contrato ao câmbio muda quem assume o risco. Veja como funciona, o que a lei diz e como redigir a cláusula.
Alguns contratos, como aluguéis comerciais, fornecimento de materiais e prestação de serviços internacionais, são atrelados ao dólar ou ao euro. A ideia é proteger quem recebe contra a desvalorização do real, mas isso transfere o risco para quem paga.
A resposta direta é: no Brasil, os pagamentos devem ser feitos em reais, e a lei limita a estipulação de pagamento em moeda estrangeira em contratos entre residentes, com exceções, como operações de comércio exterior. É comum fixar o valor em reais com reajuste atrelado à variação cambial, mas há regras e riscos. Antes de assinar, um advogado deve revisar a cláusula.
Pagar em moeda estrangeira ou atrelar ao câmbio
Há duas ideias diferentes: o contrato prever pagamento em moeda estrangeira e o contrato prever pagamento em reais com valor corrigido pela variação do dólar ou do euro. A legislação brasileira restringe a primeira em contratos entre residentes, com exceções previstas em lei, como operações com o exterior.
A segunda é mais comum, mas também é regulada e pode ser contestada em certas situações, principalmente em contratos de consumo ou de aluguel residencial. A validade depende do tipo de contrato e da redação.
Por isso, é fundamental entender qual é o tipo de contrato e quais regras valem para ele.
Como funciona o reajuste cambial
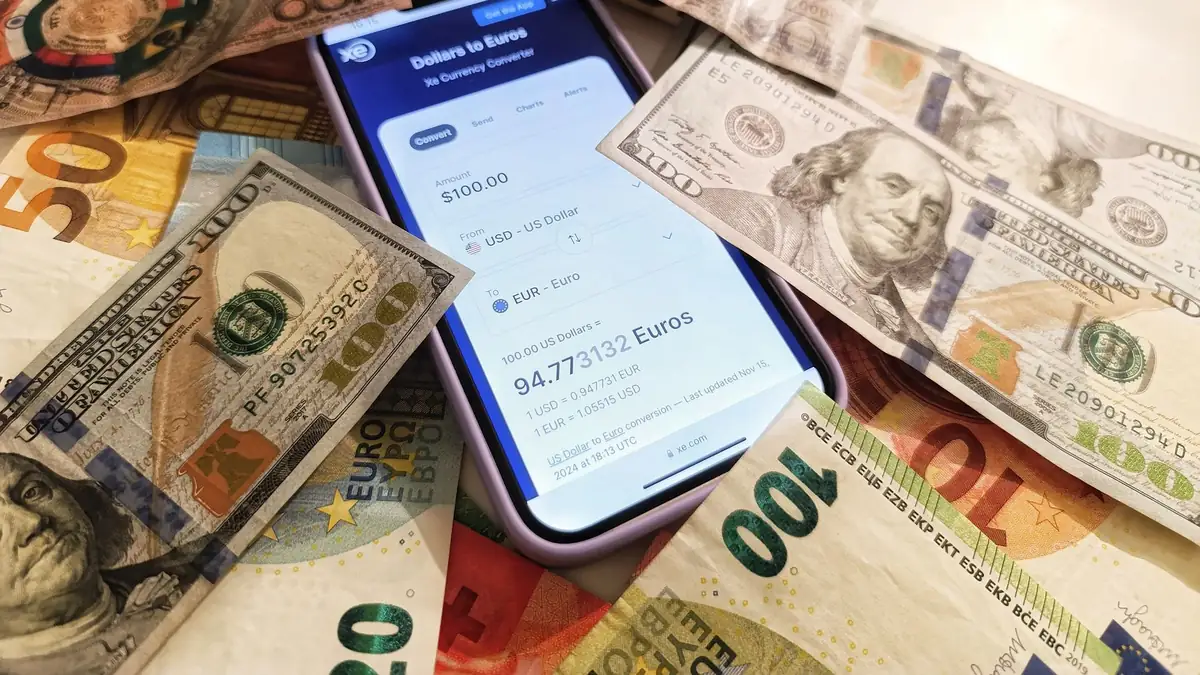
Em um contrato corrigido pelo câmbio, o valor em reais é atualizado conforme a cotação de uma data de referência. Por exemplo, um serviço de 1.000 dólares é pago em reais pela cotação do dia do pagamento ou pela média de um período definido.
A cláusula deve indicar a taxa de referência, como a Ptax do Banco Central, a data de apuração e o que acontece em dias sem cotação. Detalhes imprecisos geram disputas.
Também é possível combinar limites, como piso e teto para a variação, que repartem o risco entre as partes e evitam surpresas.
Quem assume o risco
Quando o contrato é atrelado ao dólar, quem paga assume o risco de alta da moeda, e quem recebe assume o risco de queda. Se o real se valoriza, o valor em reais diminui para quem recebe.
Para quem recebe em reais e tem custos também em reais, o atrelamento pode ser desnecessário e criar volatilidade. Para quem tem custos em dólar, como importadores, pode servir de proteção natural.
Avalie se a moeda do contrato combina com a moeda das suas despesas e receitas. Esse alinhamento é a base da proteção cambial.
Cuidados na redação da cláusula
Defina a moeda de referência, a fonte da cotação, a data de apuração, a periodicidade do reajuste e o tratamento de variações extremas. Inclua o que acontece se a fonte deixar de ser divulgada.
Considere cláusulas de revisão em caso de variações excepcionais, o que pode evitar litígios. Registre por escrito qualquer acordo posterior para alterar a regra.
Contratos de aluguel residencial e de consumo têm proteção legal específica, e cláusulas cambiais podem ser limitadas ou anuladas. Procure um advogado antes de assinar.
Alternativas de proteção
Se o objetivo é proteger o valor em reais, índices de inflação, como o IPCA ou o IGP-M, são alternativas comuns em contratos. Outra opção é usar contratos de câmbio e instrumentos de proteção, quando há operação com o exterior.
Empresas podem usar contratos a termo e outros instrumentos para travar o preço da moeda. Pessoas físicas costumam buscar proteção ajustando a alocação do patrimônio.
Qualquer que seja a solução, o importante é que o risco seja conhecido e aceito pelas partes e esteja registrado de forma clara no contrato.