Libra esterlina como diversificação: características e riscos
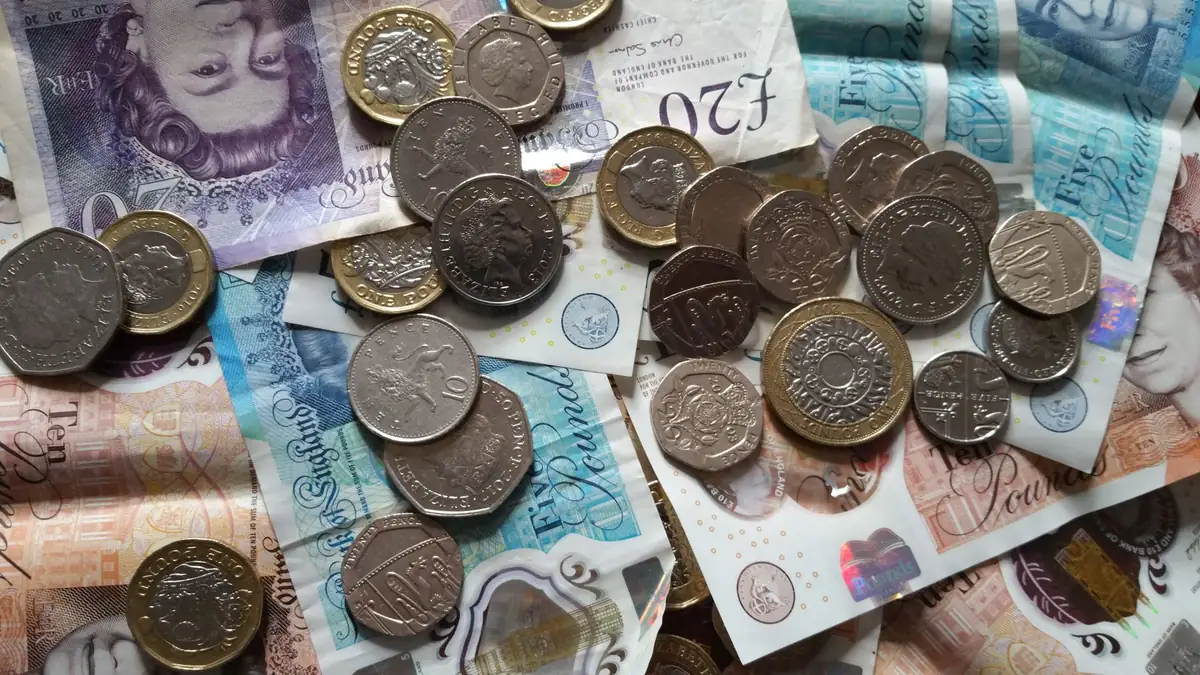
A libra já foi referência mundial e hoje oscila com juros, política e comércio. Veja o que a move e se faz sentido na carteira.
A libra esterlina é uma das moedas mais antigas em circulação e uma das mais negociadas do mundo. Apesar do peso histórico, ela é menos usada como reserva do que o dólar e o euro, e sua cotação reage a fatores próprios do Reino Unido.
A resposta direta é: a libra pode diversificar a carteira de quem tem despesas ou objetivos ligados ao Reino Unido, mas não é a primeira escolha de proteção para o brasileiro comum. Ela oscila com juros do Banco da Inglaterra, inflação, crescimento e política, e costuma ter liquidez e custo de câmbio menos favoráveis no Brasil do que o dólar e o euro.
O que move a cotação da libra
A principal força é a política monetária do Banco da Inglaterra. Juros mais altos, em relação a outros bancos centrais, tendem a atrair capital e valorizar a libra. Inflação e crescimento econômico também pesam.
A política interna e as relações comerciais, como as mudanças que vieram com a saída do Reino Unido da União Europeia, afetam a percepção de risco e já causaram oscilações bruscas da moeda.
O cenário global, como o apetite por risco e o dólar forte, também influencia, porque a libra costuma ser comparada com as grandes moedas.
Libra, dólar e euro: como se comparam
O dólar é a principal moeda de reserva e de comércio internacional, e o euro vem em seguida. A libra ocupa a terceira ou quarta posição em volume negociado e em reservas dos bancos centrais, com papel forte no mercado financeiro londrino.
Para o brasileiro, a cotação direta da libra em reais depende de duas variáveis: a libra contra o dólar e o dólar contra o real. Isso aumenta as fontes de oscilação.
O número de cotações e produtos em libra é menor do que em dólar e euro, e o spread cobrado em casas de câmbio e bancos costuma ser maior.
Riscos de manter libra
Há risco de câmbio, já que a libra pode cair frente ao real, e risco específico do país, ligado à política econômica e ao comércio. Eventos como mudanças de governo e orçamentos já provocaram quedas rápidas.
O custo de entrada e saída é um ponto prático. Compra e venda com spread alto reduzem o ganho, e a variedade de investimentos em libra acessíveis a pessoas físicas no Brasil é limitada.
Como em qualquer moeda estrangeira, a posição não rende juros se for mantida em espécie, e o ganho depende do câmbio.
Quando a libra faz sentido
Faz sentido para quem tem gastos previstos no Reino Unido, como estudo, moradia, viagem frequente ou parentes lá. Nesse caso, comprar libras aos poucos reduz o risco de pagar caro no momento em que precisar.
Como proteção geral do patrimônio, dólar e euro costumam ser mais práticos, por liquidez e custo. A libra pode entrar como parte pequena da diversificação, se o objetivo justificar.
Defina um limite do patrimônio para moedas estrangeiras e distribua dentro dele, evitando concentração em uma única moeda.
Impostos e declaração
Saldos em moeda estrangeira, inclusive libras, devem ser declarados no Imposto de Renda, convertidos pela cotação indicada nas regras da declaração. Ganhos com a venda podem ter tributação conforme a situação.
Se o valor no exterior for relevante, há obrigação de declaração ao Banco Central. As regras e os limites mudam, então confira as informações atuais.
Guarde comprovantes de compra e venda, incluindo taxas e cotações. Eles serão necessários para calcular o custo de aquisição e provar a origem dos recursos.